税务抽查来袭:一份通知书背后的合规警示与企业应对之道
近日,我司协助一位客户处理了一份由国家税务总局贵阳市南明区税务局河滨税务分局发出的《税务事项通知书》。这份通知书要求企业限期提供自注册登记以来的全部会计账簿、记账凭证(含所附原始凭证)、会计报表,以及全部合同、协议、对公账户银行流水、其他方式收款明细及收付款凭证等涉税资料。
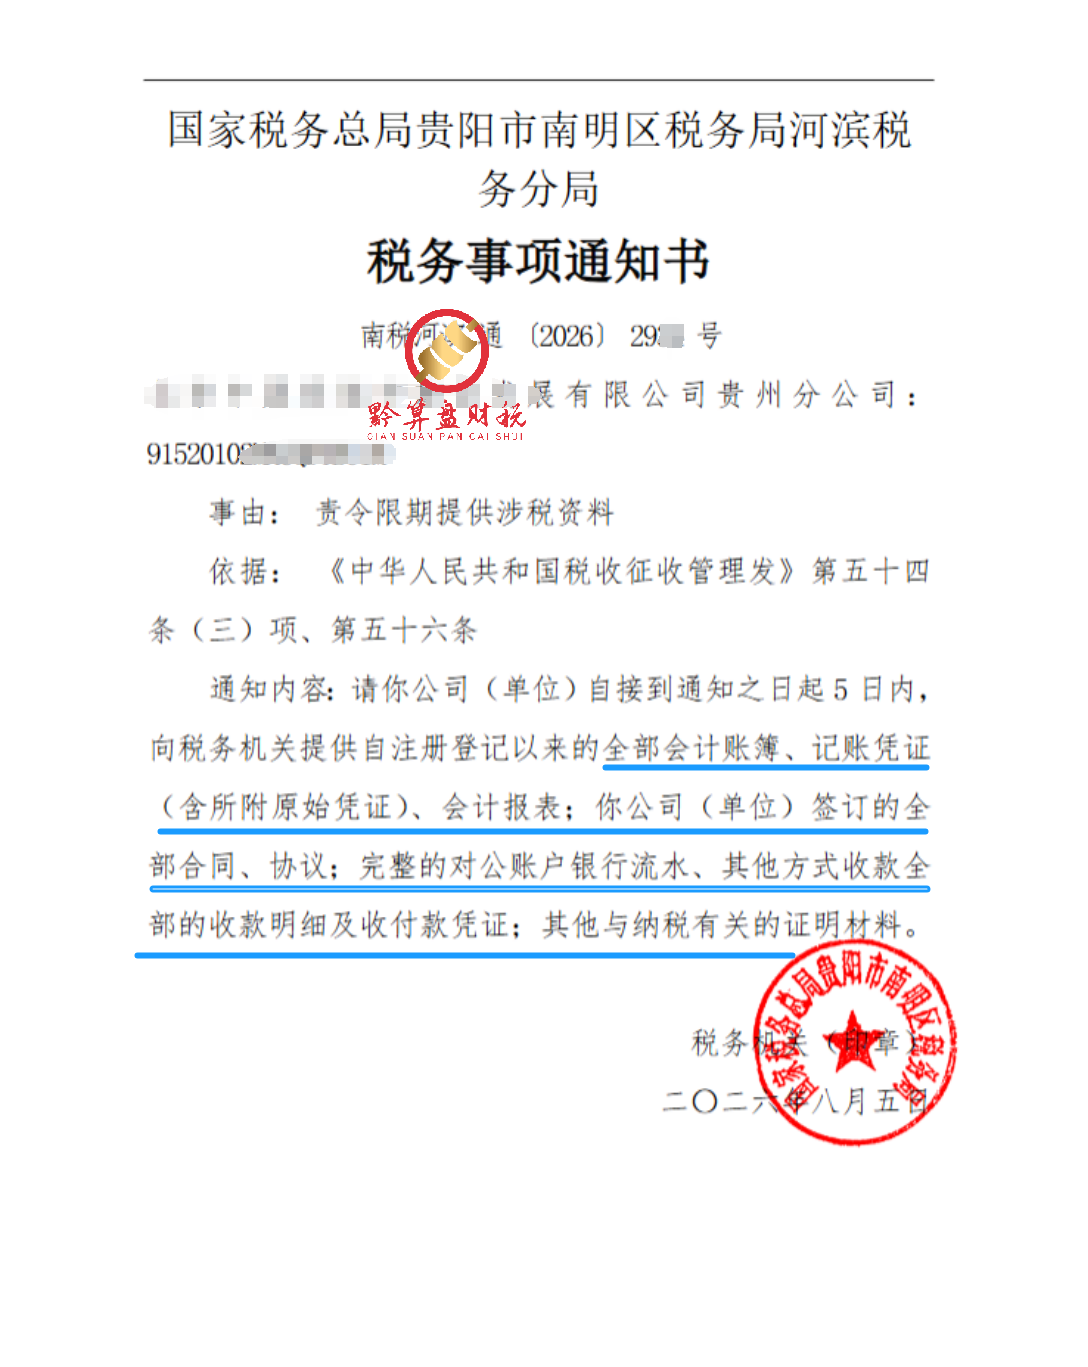
这份看似常规的通知书,实则释放出一个清晰的信号:税务合规,已从“选择题”变成企业的“必答题”。
一、通知书的法律依据:税务机关的法定权力
本次通知书的发出,有明确的法律依据支撑:
1. 《中华人民共和国税收征收管理法》第五十四条第(三)项
该条款规定,税务机关有权"责成纳税人、扣缴义务人提供与纳税或者代扣代缴、代收代缴税款有关的文件、证明材料和有关资料。这是税务机关依法行使税务检查权的核心依据之一。税务机关在行使该项权力时,应当制发相关税务文书并送达纳税人。
2. 《中华人民共和国税收征收管理法》第五十六条
该条款明确规定:"纳税人、扣缴义务人必须接受税务机关依法进行的税务检查,如实反映情况,提供有关资料,不得拒绝、隐瞒。
这意味着,收到此类通知书后,企业负有法定的配合义务,消极应对或拖延不报,都可能面临相应的法律后果。
二、穿透式检查:税务局在查什么?
从通知书要求的资料清单来看,本次检查并非简单的"对账",而是一次全面的穿透式税务体检。具体要求涵盖:
全部会计账簿、记账凭证(含原始凭证)、会计报表
全部合同、协议
完整的对公账户银行流水
其他方式收款的明细及收付款凭证
这种全方位的资料调取,目的很明确——对企业的 "三流"(合同流、资金流、发票流、货物流) 进行交叉比对与核验。正如税务稽查实务专家指出的,税务稽查的重点关注领域包括企业收入确认、往来款项、期间费用、资金-货物-发票"三流合一"以及税收优惠等方面。
任何一环节的缺失或逻辑矛盾,都可能成为税务风险的发源地。
三、合规启示:专业财税服务的价值所在
本次案例给我们带来以下几点重要启示:
1. 日常做账规范,抽查时才有底气
日常账务处理是否规范、凭证档案是否完整、合同与资金流水是否清晰可查,直接决定了企业在面对抽查时的应对效率和结果。平时账目混乱的企业,在短时间内梳理多年数据往往困难重重。
2. 专业支持,让企业少走弯路
面对税务检查,专业的财税服务机构能够帮助企业:
快速响应,精准整理所需资料
在合法合规的框架内与税务机关有效沟通
识别潜在的税务风险点,避免"言多必失"
3. 从"被动应对"转向"主动防御"
随着税收征管手段的数字化升级,税务管理正从传统的事后检查向全周期动态监控转变。企业应建立常态化的税务风险防控机制,包括设立风险预警机制、定期进行自查、加强员工培训等,而非等到收到通知书才匆忙应对。
结语
税务抽查不可怕,可怕的是平时不把合规当回事。《税收征收管理法》赋予税务机关检查权,也赋予了企业依法合规经营的义务。
面对这张"体检单",专业财税机构的价值,正是在关键时刻帮助企业做到:不慌张、不乱报、合规应对。
如果您或您的企业也收到类似的税务通知书,不必焦虑——贵州黔算盘财税管理有限公司,愿成为您最值得信赖的专业后盾,为您的财税合规保驾护航。